Domain audio-daten.de kaufen?
Wir ziehen mit dem Projekt
audio-daten.de um.
Sind Sie am Kauf der Domain
audio-daten.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain audio-daten.de kaufen?
Wann Liebhaberei?
Wann spricht man von Liebhaberei? Liebhaberei liegt vor, wenn eine Tätigkeit nicht mit der Absicht betrieben wird, dauerhaft einen Gewinn zu erzielen, sondern primär aus persönlichem Interesse oder Freude. Dabei ist es wichtig, dass die Einnahmen die Ausgaben nicht übersteigen und die Tätigkeit nicht professionell ausgeübt wird. Liebhaberei kann steuerliche Konsequenzen haben, da Verluste aus liebhaberischen Tätigkeiten steuerlich nicht absetzbar sind. Es ist daher ratsam, sich im Zweifelsfall von einem Steuerberater beraten zu lassen, um sicherzustellen, dass die Tätigkeit nicht als Liebhaberei eingestuft wird. **
Was passiert bei Liebhaberei?
Bei Liebhaberei handelt es sich um eine Tätigkeit, die nicht mit dem Ziel der Gewinnerzielung betrieben wird. Das Finanzamt erkennt in solchen Fällen keine steuerliche Anerkennung an. Wenn eine Aktivität als Liebhaberei eingestuft wird, können die damit verbundenen Ausgaben steuerlich nicht geltend gemacht werden. Es ist wichtig, dass die Tätigkeit nachweislich auf Dauer angelegt ist und eine Gewinnerzielungsabsicht besteht, um nicht als Liebhaberei eingestuft zu werden. Liebhaberei kann zu steuerlichen Nachteilen führen, da die Kosten nicht steuermindernd geltend gemacht werden können. **
Ähnliche Suchbegriffe für Liebhaberei
Top-Angebote
Produkte zum Begriff Liebhaberei:
-
DAP Audio Vpc – Lautstärke- Und Programmregler 12 WTechnische Daten: Ausgabe pro Kanal bei 70/100 V von 20 Hz - 20 kHz: 12 W, Passiver Ausgangsanschluss: Terminal, Dämpfung: -/+ 3dB Per Step, Backup-Stromversorgung: 24 V DC, Höhe (mm): 154 mm, Breite (mm): 80 mm, Länge (mm): 67 mm, Installationstiefe (ohne Stecker): 50 mm, Durchmesser: 50 mm, Material: ABS, Farbe: White, Gewicht: 0.18 kg, IP-Schutzart: IP20 (indoor use only), Montagegröße: 50 mm, Montageoptionen: Flush / Surface / Wall, Gewinde: M3, Enthaltenes Zubehör: Screws36,20 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter
-
DAP Audio Vpc – Lautstärke- Und Programmregler 36 WTechnische Daten: Ausgabe pro Kanal bei 70/100 V von 20 Hz - 20 kHz: 36 W, Passiver Ausgangsanschluss: Terminal, Dämpfung: -/+ 3dB Per Step, Backup-Stromversorgung: 24 V DC, Höhe (mm): 154 mm, Breite (mm): 80 mm, Länge (mm): 67 mm, Installationstiefe (ohne Stecker): 50 mm, Durchmesser: 50 mm, Material: ABS, Farbe: White, Gewicht: 0.21 kg, IP-Schutzart: IP20 (indoor use only), Montagegröße: 50 mm, Montageoptionen: Flush / Surface / Wall, Gewinde: M3, Enthaltenes Zubehör: Screws40,46 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter
-
Packard Bell Audio-Headset Reichweite mind.10m 40h Wiedergabe faltbarKlangstarkes Audio-Headset mit faltbarem Design Musik, Podcasts oder Telefonate – dieses Audio-Headset begleitet dich mit kabelloser Freiheit und bis zu 40 Stunden Wiedergabezeit durch den Alltag. Das zusammenklappbare Design macht es besonders praktisch für unterwegs. Auf einen Blick Audio-Headset DotBass Bluetooth 6.0 Übertragungsreichweite mind. 10 m omnidirektionales Mikrofon Frequenzgang 20–20 kHz Lautsprecherempfindlichkeit 115 dB EQ-Modi: Bass, Vocal und Pop unterstützte Audioformate: SBC und AAC unterstützte Profile: HSP, HFP, A2DP und AVRCP Akku mit 500 mAh bis zu 40 Stunden Wiedergabezeit zusammenklappbares Design Maße ca. 163,8 × 19,8 × 17,7 mm Gewicht ca. 188 g Identifikationsnummer GTIN: 4711721190777 Bitte beachten Dieser Artikel kann nicht an einen Paketshop oder eine Packstation bestellt werden. Eine Lieferung ins Ausland ist leider nicht möglich.29,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter


-
Wann liegt Liebhaberei vor?
Liebhaberei liegt vor, wenn eine Tätigkeit oder ein Hobby hauptsächlich aus persönlichem Interesse und nicht mit dem Ziel der Gewinnerzielung betrieben wird. Dabei spielen die Motivation und die Absicht des Steuerpflichtigen eine entscheidende Rolle. Wenn die Kosten für die Tätigkeit regelmäßig die erzielten Einnahmen übersteigen und keine ernsthafte Gewinnerzielungsabsicht erkennbar ist, kann von Liebhaberei ausgegangen werden. In steuerlicher Hinsicht kann Liebhaberei dazu führen, dass die damit verbundenen Ausgaben steuerlich nicht abzugsfähig sind. Es ist wichtig, die individuellen Umstände und die Gesamtsituation des Steuerpflichtigen zu berücksichtigen, um festzustellen, ob Liebhaberei vorliegt. **
-
Was ist steuerliche Liebhaberei?
Was ist steuerliche Liebhaberei? Steuerliche Liebhaberei bezieht sich auf die steuerliche Behandlung von Verlusten, die aus einer Tätigkeit entstehen, die nicht mit dem Ziel der Gewinnerzielung betrieben wird. Wenn das Finanzamt feststellt, dass eine Tätigkeit als Liebhaberei eingestuft wird, können Verluste steuerlich nicht geltend gemacht werden. Dies kann beispielsweise der Fall sein, wenn jemand ein Hobby betreibt, das regelmäßig Verluste verursacht, aber nicht ernsthaft mit dem Ziel der Gewinnerzielung betrieben wird. In solchen Fällen können die Ausgaben nicht steuermindernd geltend gemacht werden. **
-
Wann ist es Liebhaberei?
Liebhaberei liegt vor, wenn eine Tätigkeit hauptsächlich aus persönlichem Interesse oder Vergnügen ausgeübt wird, ohne dass damit eine ernsthafte Absicht verfolgt wird, dauerhaft Gewinne zu erzielen. Es handelt sich also um eine Freizeitbeschäftigung oder ein Hobby, das nicht primär auf wirtschaftlichen Erfolg abzielt. Die Finanzbehörden prüfen, ob eine Tätigkeit als Liebhaberei eingestuft werden kann, um steuerliche Vorteile zu vermeiden. Entscheidend ist dabei, ob die Tätigkeit langfristig einen Gewinn erwirtschaften kann oder ob sie eher als reine Freizeitbeschäftigung betrieben wird. **
-
Was versteht man unter Liebhaberei?
Was versteht man unter Liebhaberei? Liebhaberei bezeichnet eine Tätigkeit oder ein Hobby, das nicht primär auf Gewinn ausgerichtet ist, sondern aus persönlicher Leidenschaft oder Freude betrieben wird. In steuerrechtlicher Hinsicht kann Liebhaberei dazu führen, dass die damit verbundenen Ausgaben steuerlich nicht absetzbar sind. Es wird davon ausgegangen, dass Liebhaberei keine ernsthafte Absicht zur Gewinnerzielung verfolgt und somit nicht als betriebliche oder berufliche Tätigkeit angesehen wird. Es ist wichtig, zwischen Liebhaberei und einer tatsächlichen wirtschaftlichen Tätigkeit zu unterscheiden, um steuerliche Konsequenzen zu vermeiden. **
Was ist Liebhaberei im Steuerrecht?
Was ist Liebhaberei im Steuerrecht? Liebhaberei im Steuerrecht bezieht sich auf Tätigkeiten oder Investitionen, die nicht mit dem Ziel der Gewinnerzielung betrieben werden, sondern aus rein persönlichem Interesse oder Vergnügen. Solche Aktivitäten können steuerlich nicht als Betriebsausgaben geltend gemacht werden und führen somit nicht zu steuerlichen Vorteilen. Das Finanzamt prüft, ob eine Tätigkeit als Liebhaberei einzustufen ist, indem es Kriterien wie die Dauer der Verlustphase, die Gewinnerzielungsabsicht und die Marktfähigkeit der Tätigkeit berücksichtigt. Liebhaberei kann sowohl bei selbstständigen als auch bei nichtselbstständigen Tätigkeiten auftreten und hat Auswirkungen auf die steuerliche Behandlung der betreffenden Aktivitäten. **
Was bedeutet Liebhaberei im Steuerrecht?
Was bedeutet Liebhaberei im Steuerrecht? Liebhaberei im Steuerrecht bezieht sich auf Tätigkeiten oder Investitionen, die nicht mit dem Ziel der Gewinnerzielung betrieben werden, sondern aus rein privatem Interesse oder Vergnügen. Wenn das Finanzamt feststellt, dass eine Aktivität als Liebhaberei eingestuft wird, können die damit verbundenen Ausgaben steuerlich nicht geltend gemacht werden. Es ist wichtig, dass Steuerpflichtige nachweisen können, dass ihre Tätigkeiten oder Investitionen auf eine langfristige Gewinnerzielung ausgerichtet sind, um nicht als Liebhaberei eingestuft zu werden. In der Regel wird Liebhaberei im Steuerrecht als steuerlich nicht relevant angesehen. **
Top-Angebote
Produkte zum Begriff Liebhaberei:
-
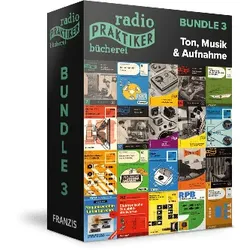
Radio-Praktiker Bücherei E-Book-Bundle 3 - Ton, Musik & AufnahmeWillkommen im Paradies für HiFi-Bastler, Audio-Enthusiasten und Akustik-Nostalgiker! Erinnern Sie sich noch an das rhythmische Klacken eines startenden Tonbands, das warme Fundament eines selbst berechneten Basslautsprechers oder das faszinierende Innenleben der ersten elektronischen Orgeln? Die Ära, in der Tonstudiotechnik und High-Fidelity noch echte Handarbeit waren und exzellenter Klang durch ausgeklügelte analoge Schaltungen entstand, hat bis heute nichts von ihrer Faszination verloren. Die legendäre ?Radio-Praktiker-Bücherei? (RPB) aus dem Franzis-Verlag war über Jahrzehnte hinweg der verlässliche Wegbegleiter für Tonschaffende, Akustiker und ambitionierte Bastler. Sie brachte komplizierte Wellenphänomene, NF-Schaltungskonstruktionen und Bauanleitungen exakt auf den Punkt ? verständlich, praxisnah und meisterhaft dokumentiert. Ein Meilenstein der Audio-Geschichte ? exklusiv als ...20,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
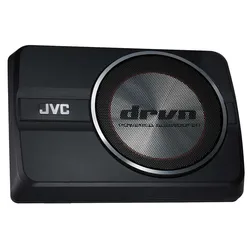
JVC CW-DRA8 RMS Leistung 150W Frequenzbereich 35 - 150Hz Fernbedienung - Lautstärke, Frequenz, PhaseSubwoofer Konus-Abmessungen: 20cm (8") Frequenzbereich: 35 - 150Hz Belastbarkeit (Spitzenleistung): 250 W Belastbarkeit (RMS-Leistung): 150 W Schalldruckpegel: 81dB Abmessungen (B x H x T): 350mm (13-3/4") x 75mm (2-15/16") x 240mm (9-7/16")229,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
DAP Audio Vpc – Lautstärke- Und Programmregler 12 WTechnische Daten: Ausgabe pro Kanal bei 70/100 V von 20 Hz - 20 kHz: 12 W, Passiver Ausgangsanschluss: Terminal, Dämpfung: -/+ 3dB Per Step, Backup-Stromversorgung: 24 V DC, Höhe (mm): 154 mm, Breite (mm): 80 mm, Länge (mm): 67 mm, Installationstiefe (ohne Stecker): 50 mm, Durchmesser: 50 mm, Material: ABS, Farbe: White, Gewicht: 0.18 kg, IP-Schutzart: IP20 (indoor use only), Montagegröße: 50 mm, Montageoptionen: Flush / Surface / Wall, Gewinde: M3, Enthaltenes Zubehör: Screws36,20 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter
-
DAP Audio Vpc – Lautstärke- Und Programmregler 36 WTechnische Daten: Ausgabe pro Kanal bei 70/100 V von 20 Hz - 20 kHz: 36 W, Passiver Ausgangsanschluss: Terminal, Dämpfung: -/+ 3dB Per Step, Backup-Stromversorgung: 24 V DC, Höhe (mm): 154 mm, Breite (mm): 80 mm, Länge (mm): 67 mm, Installationstiefe (ohne Stecker): 50 mm, Durchmesser: 50 mm, Material: ABS, Farbe: White, Gewicht: 0.21 kg, IP-Schutzart: IP20 (indoor use only), Montagegröße: 50 mm, Montageoptionen: Flush / Surface / Wall, Gewinde: M3, Enthaltenes Zubehör: Screws40,46 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter
-
Wann Liebhaberei?
Wann spricht man von Liebhaberei? Liebhaberei liegt vor, wenn eine Tätigkeit nicht mit der Absicht betrieben wird, dauerhaft einen Gewinn zu erzielen, sondern primär aus persönlichem Interesse oder Freude. Dabei ist es wichtig, dass die Einnahmen die Ausgaben nicht übersteigen und die Tätigkeit nicht professionell ausgeübt wird. Liebhaberei kann steuerliche Konsequenzen haben, da Verluste aus liebhaberischen Tätigkeiten steuerlich nicht absetzbar sind. Es ist daher ratsam, sich im Zweifelsfall von einem Steuerberater beraten zu lassen, um sicherzustellen, dass die Tätigkeit nicht als Liebhaberei eingestuft wird. **
-
Was passiert bei Liebhaberei?
Bei Liebhaberei handelt es sich um eine Tätigkeit, die nicht mit dem Ziel der Gewinnerzielung betrieben wird. Das Finanzamt erkennt in solchen Fällen keine steuerliche Anerkennung an. Wenn eine Aktivität als Liebhaberei eingestuft wird, können die damit verbundenen Ausgaben steuerlich nicht geltend gemacht werden. Es ist wichtig, dass die Tätigkeit nachweislich auf Dauer angelegt ist und eine Gewinnerzielungsabsicht besteht, um nicht als Liebhaberei eingestuft zu werden. Liebhaberei kann zu steuerlichen Nachteilen führen, da die Kosten nicht steuermindernd geltend gemacht werden können. **
-
Wann liegt Liebhaberei vor?
Liebhaberei liegt vor, wenn eine Tätigkeit oder ein Hobby hauptsächlich aus persönlichem Interesse und nicht mit dem Ziel der Gewinnerzielung betrieben wird. Dabei spielen die Motivation und die Absicht des Steuerpflichtigen eine entscheidende Rolle. Wenn die Kosten für die Tätigkeit regelmäßig die erzielten Einnahmen übersteigen und keine ernsthafte Gewinnerzielungsabsicht erkennbar ist, kann von Liebhaberei ausgegangen werden. In steuerlicher Hinsicht kann Liebhaberei dazu führen, dass die damit verbundenen Ausgaben steuerlich nicht abzugsfähig sind. Es ist wichtig, die individuellen Umstände und die Gesamtsituation des Steuerpflichtigen zu berücksichtigen, um festzustellen, ob Liebhaberei vorliegt. **
-
Was ist steuerliche Liebhaberei?
Was ist steuerliche Liebhaberei? Steuerliche Liebhaberei bezieht sich auf die steuerliche Behandlung von Verlusten, die aus einer Tätigkeit entstehen, die nicht mit dem Ziel der Gewinnerzielung betrieben wird. Wenn das Finanzamt feststellt, dass eine Tätigkeit als Liebhaberei eingestuft wird, können Verluste steuerlich nicht geltend gemacht werden. Dies kann beispielsweise der Fall sein, wenn jemand ein Hobby betreibt, das regelmäßig Verluste verursacht, aber nicht ernsthaft mit dem Ziel der Gewinnerzielung betrieben wird. In solchen Fällen können die Ausgaben nicht steuermindernd geltend gemacht werden. **
Ähnliche Suchbegriffe für Liebhaberei
-
Packard Bell Audio-Headset Reichweite mind.10m 40h Wiedergabe faltbarKlangstarkes Audio-Headset mit faltbarem Design Musik, Podcasts oder Telefonate – dieses Audio-Headset begleitet dich mit kabelloser Freiheit und bis zu 40 Stunden Wiedergabezeit durch den Alltag. Das zusammenklappbare Design macht es besonders praktisch für unterwegs. Auf einen Blick Audio-Headset DotBass Bluetooth 6.0 Übertragungsreichweite mind. 10 m omnidirektionales Mikrofon Frequenzgang 20–20 kHz Lautsprecherempfindlichkeit 115 dB EQ-Modi: Bass, Vocal und Pop unterstützte Audioformate: SBC und AAC unterstützte Profile: HSP, HFP, A2DP und AVRCP Akku mit 500 mAh bis zu 40 Stunden Wiedergabezeit zusammenklappbares Design Maße ca. 163,8 × 19,8 × 17,7 mm Gewicht ca. 188 g Identifikationsnummer GTIN: 4711721190777 Bitte beachten Dieser Artikel kann nicht an einen Paketshop oder eine Packstation bestellt werden. Eine Lieferung ins Ausland ist leider nicht möglich.29,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
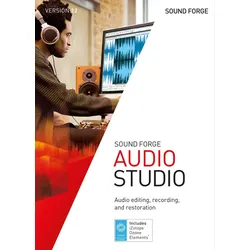
SOUND FORGE Audio Studio 12Das Neue SOUND FORGE PRO 12: Professionelles Audio-Editing und mehr Mit SOUND FORGE Pro 12 erhalten Sie eine virtuelle Arbeitsumgebung für Audio-Editing, -Restauration, -Mastering und -Recording. Die Software bietet professionelle Tools, um Projekte im Studio oder in der Post-Produktion in wenigen Schritten zu finalisieren. Hier sind einige der neuen Features: 64-BIT-SUPPORT: SOUND FORGE Pro 12 ist nun erstmals auch für 64-Bit Betriebssysteme kompatibel. Dies optimiert die Rechenleistung und reduziert Latenzprobleme bei größeren Projekten. VST3-SUPPORT: Genießen Sie die volle Unterstützung Ihrer Lieblingsplugins, verbesserte Performance und dynamische Zuweisung von Inputs mit geringer CPU-Belastung. POW-R DITHERING ALGORITHMEN: Mit 3 kommerziellen Dithering Algorithmen bietet POW-r Optimierungen für verschiedene Aufnahmebereiche wie Sprachaufnahmen, Rockmusik oder orchestrale Musik. N...89,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
SOUND FORGE Audio Studio 16SOUND FORGE Audio Studio 16: Die umfassende Lösung für Audiobearbeitung und Mastering SOUND FORGE Audio Studio 16: Die umfassende Lösung für Audiobearbeitung und Mastering Professionelle Audiobearbeitung erfordert leistungsstarke und flexible Werkzeuge. SOUND FORGE Audio Studio 16 ist eine umfassende Softwarelösung, die speziell für Musiker, Podcaster, Toningenieure und Kreative entwickelt wurde, die eine präzise Kontrolle über ihre Audiodaten benötigen. Diese neueste Version von SOUND FORGE bietet zahlreiche Bearbeitungsmöglichkeiten, hochwertige Effekte und eine intuitive Benutzeroberfläche, die eine nahtlose Bearbeitung und das Mastering von Audioprojekten ermöglicht. Mit Funktionen zur Aufnahme, Audiobearbeitung und zum Mastering ist SOUND FORGE Audio Studio 16 die perfekte Wahl für alle, die eine zuverlässige und leistungsstarke Software zur Audiobearbeitung suchen. Die Suite umf...29,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann ist es Liebhaberei?
Liebhaberei liegt vor, wenn eine Tätigkeit hauptsächlich aus persönlichem Interesse oder Vergnügen ausgeübt wird, ohne dass damit eine ernsthafte Absicht verfolgt wird, dauerhaft Gewinne zu erzielen. Es handelt sich also um eine Freizeitbeschäftigung oder ein Hobby, das nicht primär auf wirtschaftlichen Erfolg abzielt. Die Finanzbehörden prüfen, ob eine Tätigkeit als Liebhaberei eingestuft werden kann, um steuerliche Vorteile zu vermeiden. Entscheidend ist dabei, ob die Tätigkeit langfristig einen Gewinn erwirtschaften kann oder ob sie eher als reine Freizeitbeschäftigung betrieben wird. **
-
Was versteht man unter Liebhaberei?
Was versteht man unter Liebhaberei? Liebhaberei bezeichnet eine Tätigkeit oder ein Hobby, das nicht primär auf Gewinn ausgerichtet ist, sondern aus persönlicher Leidenschaft oder Freude betrieben wird. In steuerrechtlicher Hinsicht kann Liebhaberei dazu führen, dass die damit verbundenen Ausgaben steuerlich nicht absetzbar sind. Es wird davon ausgegangen, dass Liebhaberei keine ernsthafte Absicht zur Gewinnerzielung verfolgt und somit nicht als betriebliche oder berufliche Tätigkeit angesehen wird. Es ist wichtig, zwischen Liebhaberei und einer tatsächlichen wirtschaftlichen Tätigkeit zu unterscheiden, um steuerliche Konsequenzen zu vermeiden. **
-
Was ist Liebhaberei im Steuerrecht?
Was ist Liebhaberei im Steuerrecht? Liebhaberei im Steuerrecht bezieht sich auf Tätigkeiten oder Investitionen, die nicht mit dem Ziel der Gewinnerzielung betrieben werden, sondern aus rein persönlichem Interesse oder Vergnügen. Solche Aktivitäten können steuerlich nicht als Betriebsausgaben geltend gemacht werden und führen somit nicht zu steuerlichen Vorteilen. Das Finanzamt prüft, ob eine Tätigkeit als Liebhaberei einzustufen ist, indem es Kriterien wie die Dauer der Verlustphase, die Gewinnerzielungsabsicht und die Marktfähigkeit der Tätigkeit berücksichtigt. Liebhaberei kann sowohl bei selbstständigen als auch bei nichtselbstständigen Tätigkeiten auftreten und hat Auswirkungen auf die steuerliche Behandlung der betreffenden Aktivitäten. **
-
Was bedeutet Liebhaberei im Steuerrecht?
Was bedeutet Liebhaberei im Steuerrecht? Liebhaberei im Steuerrecht bezieht sich auf Tätigkeiten oder Investitionen, die nicht mit dem Ziel der Gewinnerzielung betrieben werden, sondern aus rein privatem Interesse oder Vergnügen. Wenn das Finanzamt feststellt, dass eine Aktivität als Liebhaberei eingestuft wird, können die damit verbundenen Ausgaben steuerlich nicht geltend gemacht werden. Es ist wichtig, dass Steuerpflichtige nachweisen können, dass ihre Tätigkeiten oder Investitionen auf eine langfristige Gewinnerzielung ausgerichtet sind, um nicht als Liebhaberei eingestuft zu werden. In der Regel wird Liebhaberei im Steuerrecht als steuerlich nicht relevant angesehen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.